การ ซื้อบ้านหลังแรก 2569 ไม่ใช่แค่เรื่องของการออมเงินเพียงอย่างเดียว แต่ยังมีอีกหลายสิ่งที่ต้องเตรียมตัวล่วงหน้าอย่างน้อย 1-2 ปี เพื่อให้การยื่นกู้ผ่านฉลุยและไม่สร้างภาระทางการเงินที่ตึงเครียดจนเกินไป
บทความนี้ Bunga Asset ออกแบบมาให้เป็นเสมือน Roadmap ที่สามารถนำไปทำตามได้จริง เพื่อให้การ เตรียมตัวซื้อบ้านหลังแรก เป็นเรื่องง่ายและเป็นระบบมากขึ้น
ก่อนซื้อบ้าน ต้องรู้ตัวเองก่อน
เตรียมตัวซื้อบ้านหลังแรก จุดเริ่มต้นที่สำคัญที่สุดคือการสำรวจความพร้อมทางการเงินของตนเองอย่างละเอียด ซึ่งประกอบไปด้วย 3 ปัจจัยหลัก ดังนี้
- รายได้: ต้องเป็นรายได้ที่มั่นคง ตรวจสอบได้ หากเป็นพนักงานประจำควรผ่านโปรและมีสลิปเงินเดือนชัดเจน หากเป็นฟรีแลนซ์ต้องมีเอกสารการเสียภาษีและเดินบัญชีสม่ำเสมอ
- ภาระหนี้: สำรวจหนี้สินทั้งหมดที่มีในปัจจุบัน ทั้งค่าผ่อนรถ บัตรเครดิต หรือสินเชื่อส่วนบุคคล โดยปกติธนาคารจะประเมินภาระหนี้ต่อรายได้ (DSR) ไม่ควรเกิน 40-50%
- เครดิตบูโร: เช็กประวัติทางการเงินของตัวเองผ่านแอปพลิเคชันธนาคาร หรือตู้คีออสของเครดิตบูโร เพื่อดูว่ามีประวัติค้างชำระหรือไม่ หากมีควรจัดการเคลียร์ให้เรียบร้อยก่อนยื่นกู้
ออมเงินซื้อบ้าน ต้องออมเท่าไหร่? ตัวอย่างคำนวณจริง
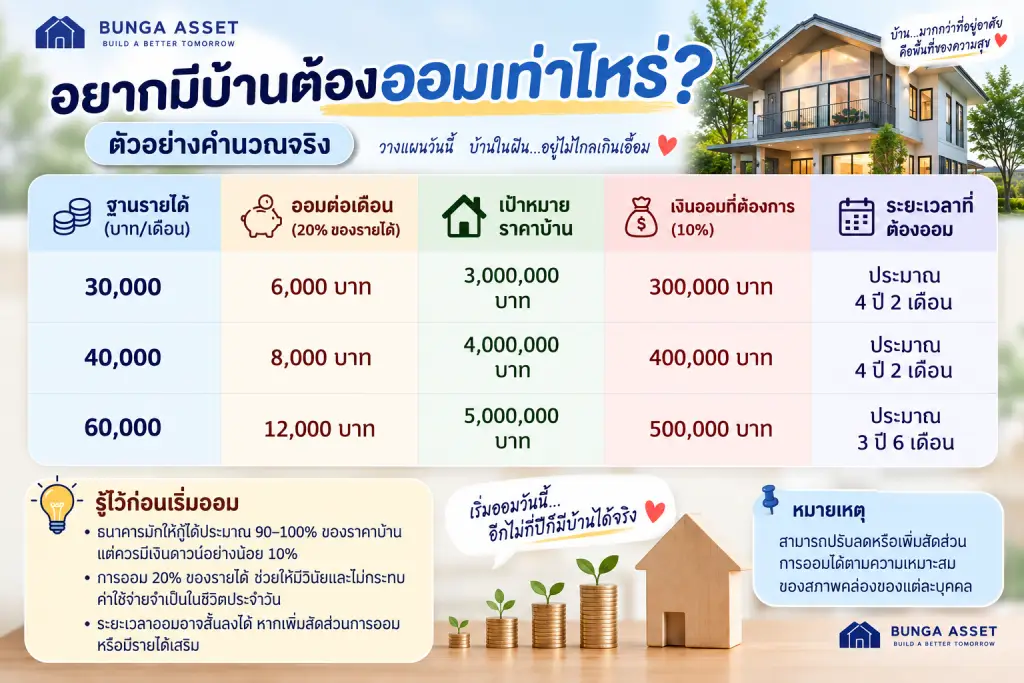
การออมเงินซื้อบ้าน เพื่อ เตรียมตัวซื้อบ้านหลังแรกต้องมีเป้าหมายที่ชัดเจน เพื่อให้รู้ว่าควรหักเงินเก็บเดือนละเท่าไหร่ และต้องใช้เวลานานแค่ไหน ตารางด้านล่างคือตัวอย่างการจำลองเป้าหมายการออมเบื้องต้น (สำหรับการเตรียมเงินก้อนประมาณ 10% ของราคาบ้าน เพื่อเป็นค่าดาวน์และค่าใช้จ่ายวันโอน)
เงินดาวน์บ้าน 2569 ต้องเตรียมเท่าไหร่ ?
หลายคนมีคำถามว่า เงินดาวน์บ้าน ต้องใช้เงินก้อนใหญ่แค่ไหน? คำตอบนี้ขึ้นอยู่กับมาตรการของธนาคารแห่งประเทศไทยที่กำหนดเกณฑ์การปล่อยสินเชื่อที่อยู่อาศัย หรือที่เรียกว่า LTV (Loan-to-Value)
มาตรการ LTV บ้าน 2569
สำหรับผู้ที่ซื้อบ้านหลังแรกในราคาไม่เกิน 10 ล้านบาท ตามเกณฑ์ LTV ปัจจุบัน ธนาคารสามารถปล่อยกู้ได้สูงสุด 100% ของราคาประเมิน และยังสามารถขอกู้เพิ่มเพื่อเป็นค่าตกแต่งได้อีก 10% (รวมเป็น 110%)
อย่างไรก็ตาม แม้จะมีโอกาสกู้ได้เต็ม 100% แต่การเตรียมเงินดาวน์สำรองไว้ประมาณ 5-10% ก็ยังเป็นสิ่งที่ควรทำ เพื่อเป็นเบาะรองรับกรณีที่ธนาคารอนุมัติวงเงินไม่เต็มจำนวน หรือใช้สำหรับค่าใช้จ่ายแอบแฝงอื่นๆ สามารถศึกษาข้อมูลเชิงลึกได้ที่ LTV บ้าน 2569 คืออะไร ?
5 ขั้นตอนเตรียมความพร้อมในการซื้อบ้านหลังแรก
เพื่อให้การยื่นกู้สินเชื่อเป็นไปอย่างราบรื่น ลองนำ 5 ขั้นตอนนี้ไปปรับใช้เป็น Action Item ได้เลย
- ปิดหนี้บัตรให้หมด: ลดภาระหนี้ระยะสั้นที่มีดอกเบี้ยสูง เพื่อเพิ่มวงเงินกู้บ้านให้ได้มากที่สุด
- เดินบัญชี (Statement) ให้สวยงาม: นำเงินฝากเข้าบัญชีอย่างสม่ำเสมอทุกเดือน หลีกเลี่ยงการถอนเงินออกจนหมดบัญชีในทันทีที่เงินเดือนออก เพื่อแสดงวินัยทางการเงิน
- ศึกษาเรื่องอัตราดอกเบี้ย: ทำความเข้าใจความแตกต่างระหว่างดอกเบี้ยคงที่ (Fixed Rate) และดอกเบี้ยลอยตัว รวมถึงต้องรู้ว่า ดอกเบี้ย MRR คืออะไร เพื่อเลือกโปรโมชันสินเชื่อที่คุ้มค่าที่สุด
- เตรียมแผนสำรอง: หากรายได้คนเดียวอาจกู้ได้ไม่ถึงเป้าหมาย ให้ลองพิจารณาหาผู้ที่มีความสัมพันธ์ทางสายเลือดหรือคู่สมรสมาช่วยกู้ ศึกษาเพิ่มเติมได้ที่ กู้ร่วม ซื้อบ้านได้ไหม
- จัดเตรียมเอกสารแต่เนิ่นๆ: รวบรวมสลิปเงินเดือน สเตทเมนต์ย้อนหลัง 6 เดือน และหนังสือรับรองเงินเดือนรอไว้ เมื่อเจอโครงการที่ถูกใจจะได้ดำเนินการทันที
เช็กลิสต์: พร้อมซื้อบ้านหรือยัง?
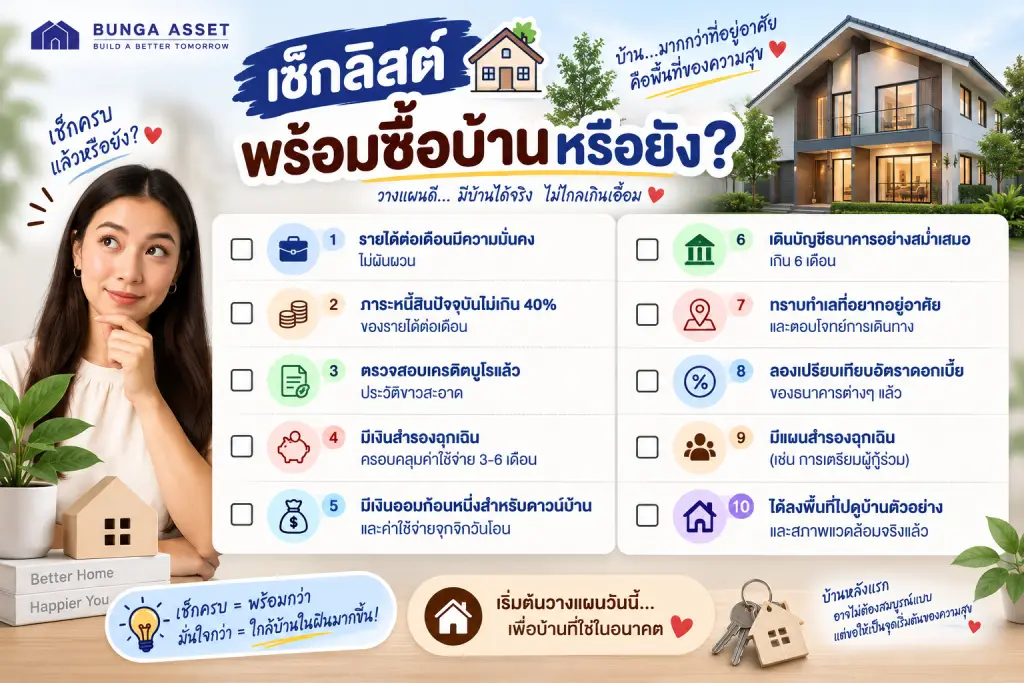
การเตรียมตัวซื้อบ้านหลังแรก มาลองสำรวจตัวเองด้วย 10 ข้อนี้ หากติ๊กถูกได้มากกว่า 8 ข้อ แสดงว่ามีความพร้อมสูงมากที่จะมีบ้านเป็นของตัวเอง
- [ ] รายได้ต่อเดือนมีความมั่นคง ไม่ผันผวน
- [ ] ภาระหนี้สินปัจจุบันไม่เกิน 40% ของรายได้ต่อเดือน
- [ ] ตรวจสอบเครดิตบูโรแล้ว ประวัติขาวสะอาด
- [ ] มีเงินสำรองฉุกเฉินครอบคลุมค่าใช้จ่าย 3-6 เดือน
- [ ] มีเงินออมก้อนหนึ่งสำหรับดาวน์บ้านและค่าใช้จ่ายจุกจิกวันโอน
- [ ] เดินบัญชีธนาคารอย่างสม่ำเสมอเกิน 6 เดือน
- [ ] ทราบทำเลที่อยากอยู่อาศัยและตอบโจทย์การเดินทาง
- [ ] ลองเปรียบเทียบอัตราดอกเบี้ยของธนาคารต่างๆ แล้ว
- [ ] มีแผนสำรองฉุกเฉิน (เช่น การเตรียมผู้กู้ร่วม)
- [ ] ได้ลงพื้นที่ไปดูบ้านตัวอย่างและสภาพแวดล้อมจริงแล้ว
บ้านเริ่มต้น 3 ล้าน ที่ไหนดี?
ในการ เตรียมตัวซื้อบ้านหลังแรก หากประเมินความพร้อมแล้วพบว่าตัวเองสามารถผ่อนบ้านในเรท 15,000 – 20,000 บาทต่อเดือนได้ โครงการในระดับราคา 3 ล้านต้นๆ ถือเป็นจุดเริ่มต้นที่ดีมาก ขอแนะนำให้ลอง ดูบ้าน Pano รังสิต เริ่ม 3 ล้าน
ซึ่งเป็นโครงการบ้านแฝดสไตล์ Minimalist Japanese ที่ออกแบบมาเพื่อตอบโจทย์คนรุ่นใหม่และคนหาบ้านหลังแรกโดยเฉพาะ ด้วยทำเลที่ใกล้ทางด่วนและรถไฟฟ้า พร้อมสิ่งอำนวยความสะดวกครบครัน ในราคาที่เอื้อมถึงได้ไม่ยาก
ถ้าพร้อมแล้ว ดูบ้านหลังแรกได้เลย Pano รังสิต เริ่ม 3 ล้าน บ้านแฝด 2 ชั้น